Европа закрывает заводы поликарбоната, а Китай загружает свои меньше чем наполовину
29.10.2026 • Издатель: Marketpublishers
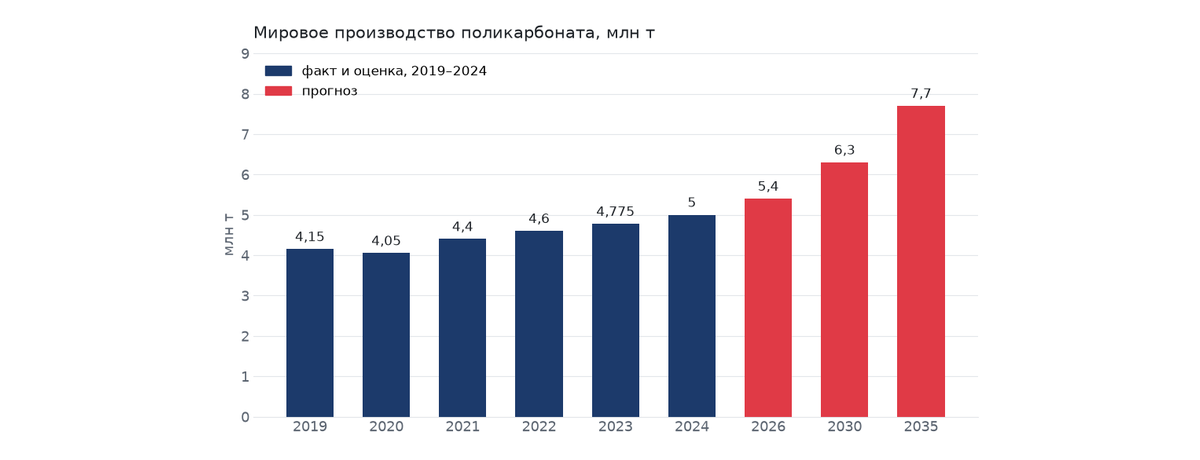
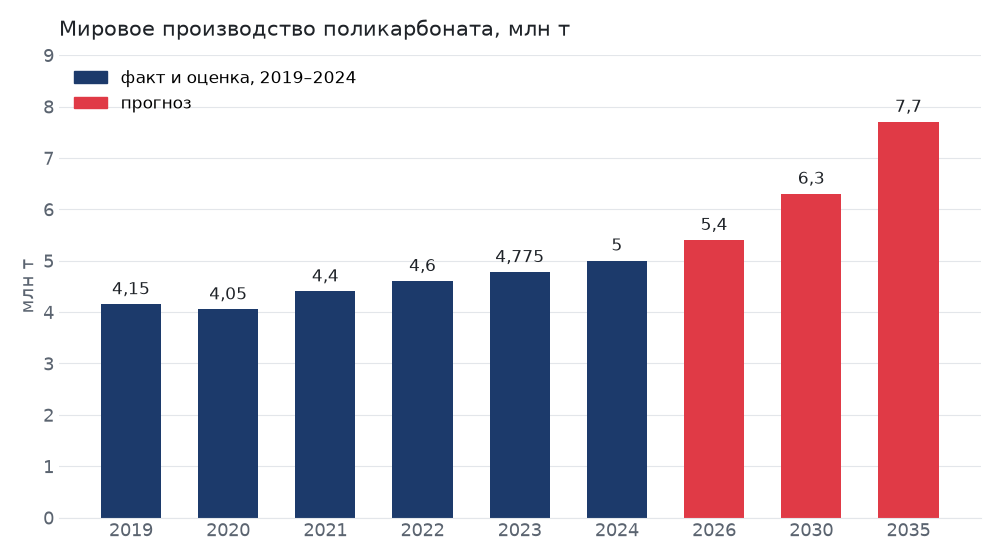
Заводы поликарбоната могут выпускать 8,2 млн т в год, а в 2024 году мир выпустил и потребил 5,0 млн т. Больше половины мощностей стоит в Китае, и там же загрузка самая низкая: 47%.
- 8,2 млн т — мировые мощности, 2024
- 5,0 млн т — производство и потребление, 2024
- 61% — средняя загрузка заводов
- 7,7 млн т — прогноз выпуска на 2035 год
Рынок прибавляет около 4% в год
С 2019 по 2024 год мировой выпуск вырос с 4,15 до 5,0 млн т. Спад был один раз, в 2020 году, когда производство опустилось до 4,05 млн т. 2024 год прошёл вяло: предложение превышало спрос, а автопром и электроника закупали мало. Рынок 2024 года оценивается в 11,75 млрд долларов при средней цене смолы около 2350 долларов за тонну.
По прогнозу отчёта, выпуск дойдёт до 5,4 млн т в 2026 году, 6,3 млн т в 2030-м и 7,7 млн т в 2035-м. В среднем это 3,5–4,1% в год. Больше всего поликарбоната уходит в электронику и электротехнику (28%) и в автомобили (20%), строительный лист забирает 17%.
Китай: половина мощностей и всё ещё импорт
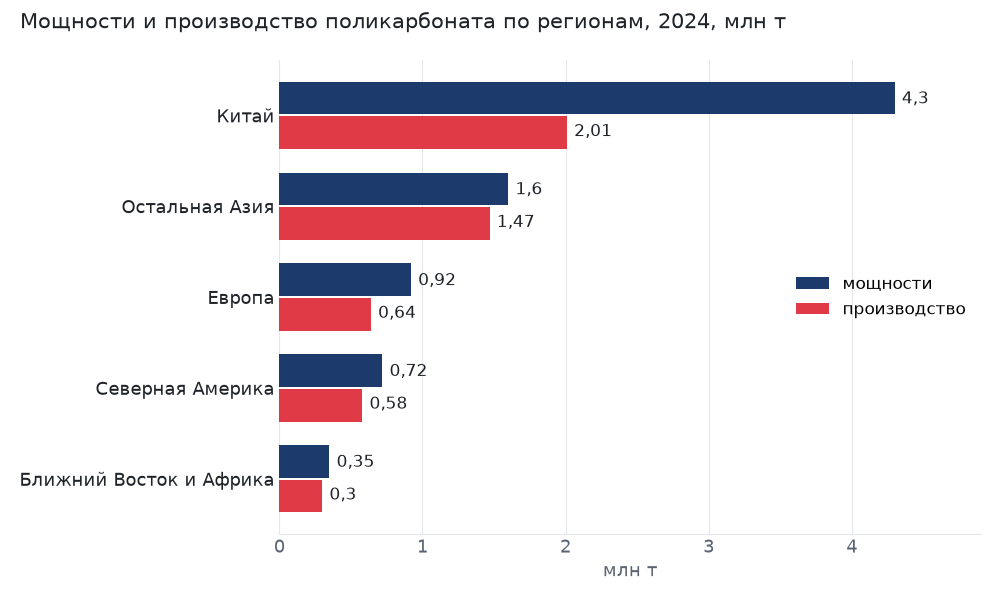
В Китае 4,3 млн т мощностей, около 52% мировых. В 2024 году там выпустили 2,01 млн т, загрузка составила 47%. Потребил Китай 2,41 млн т, поэтому страна по-прежнему покупает поликарбонат за рубежом: импорт 887 тыс. т, экспорт 487 тыс. т, чистый импорт около 400 тыс. т.
Раньше чистый импорт доходил до 1,1 млн т. Разрыв сократили новые заводы Wanhua, Luxi и Zhejiang Petrochemical. Wanhua в Яньтае расширяется с 480 до 600 тыс. т и остаётся крупнейшим производителем в Китае. Luxi в марте 2024 года остановила установку на 200 тыс. т.
Где загрузка выше 80%
Остальная Азия при мощностях 1,6 млн т выпустила 1,47 млн т, загрузка 92%. Этот объём дают четыре страны: Корея 580 тыс. т, Япония 320, Тайвань 300 и Таиланд 270. Сам регион потребляет 0,95 млн т, излишек около 520 тыс. т идёт на экспорт. Корея вывозит больше поликарбоната, чем любая другая страна. Индия весь поликарбонат ввозит; первый индийский завод, Deepak Chem Tech в Дахедже на 165 тыс. т, должен заработать около 2028 года.
Ближний Восток и Африка при мощностях 0,35 млн т выпустили 0,30 млн т (загрузка 86%) и вывезли около 110 тыс. т, в основном из Саудовской Аравии. В Северной Америке загрузка 81%, чистый экспорт 70 тыс. т. Латинская Америка своей смолы не производит и ввозит около 120 тыс. т.
Европа закрывает заводы и ввозит больше
После закрытий в Европе осталось 0,92 млн т мощностей. Trinseo в 2024–2025 годах остановил завод в Штаде на 160 тыс. т и ушёл из первичного поликарбоната, а его технологию купила индийская Deepak Nitrite. SABIC закрыл в Картахене линию LX2 на 137 тыс. т. Оставшиеся заводы работали на 70%, выпустили 0,64 млн т при потреблении 0,82 млн т, и недостающие 180 тыс. т Европа ввезла, в основном из Азии. В европейских мощностях учтён и единственный российский производитель, «Казаньоргсинтез»: около 65 тыс. т по фосгенной технологии.
Кто владеет мощностями
Две крупнейшие компании держат около 37% мировых мощностей, пять крупнейших около 52%. Крупнейший производитель, Covestro (около 1,7 млн т, марки Makrolon и Apec), в декабре 2025 года перешла к XRG, структуре ADNOC. Сделку оценили в 14,7 млрд евро, у XRG 95,1% акций. Завод Covestro в Шанхае, в Цаоцзине, рассчитан на 600 тыс. т.
У SABIC около 1,3 млн т. В январе 2026 года SABIC подписал продажу заводов Lexan в Европе и Америке компании Mutares, закрыть сделку собираются во второй половине 2026 года. Завод Saudi Kayan в Джубайле на 260 тыс. т остаётся у SABIC. Следом идут Wanhua (600 тыс. т) и корейская Lotte Chemical (450 тыс. т).
Полный отчёт: Поликарбонат (PC): обзор мирового рынка 2026 г. и прогноз до 2035 г. Баланс по регионам, производители и их мощности, торговля, цены на поликарбонат и бисфенол А.
Новости и аналитика
30.10.2026
Рынки за день: 30 октября
29.10.2026
Китай в 2024 году вывез 5,86 млн т ПЭТ — больше, чем потребила вся Европа
29.10.2026
Рынки за день: 29 октября
28.10.2026
Рынки за день: 28 октября