Китай в 2024 году вывез 5,86 млн т ПЭТ — больше, чем потребила вся Европа
29.10.2026 • Издатель: Marketpublishers
Китай в 2024 году выпустил 15 млн т бутылочного и упаковочного ПЭТ, а сам использовал 9–10 млн т; остальное ушло на экспорт. Весь мир за тот же год потребил 30,5 млн т при мощностях 40–42 млн т.
- 30,5 млн т — мировое потребление, 2024
- 74% — загрузка мировых мощностей, 2024
- 5,86 млн т — экспорт ПЭТ из Китая, 2024
- 47 млн т — прогноз потребления на 2035 год
Сколько ПЭТ нужно миру
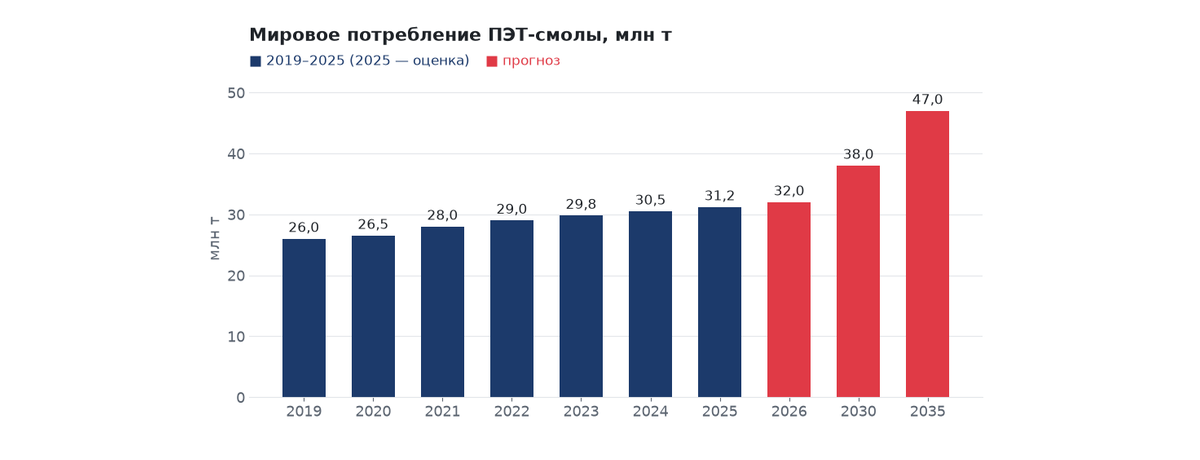
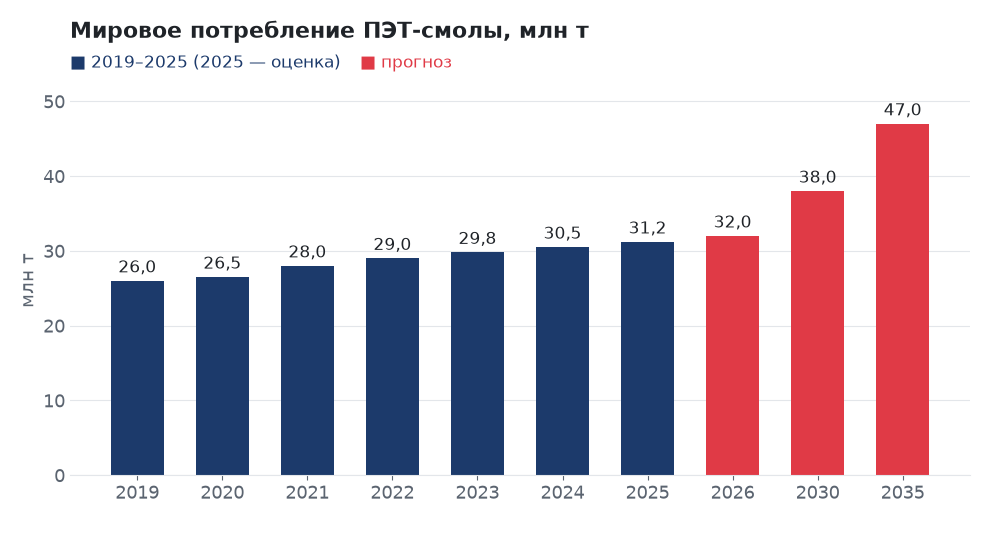
Здесь и дальше речь идёт о первичной смоле бутылочного и упаковочного качества (товарный код 3907.61). Вторичный ПЭТ и полиэфирное волокно в эти цифры не входят. С 2019 по 2024 год потребление выросло с 26,0 до 30,5 млн т, в 2025 году, по оценке, 31,2 млн т. Это рынок на 30–35 млрд долларов.
В отчёте заложен рост на 4–5% в год до 2035 года: спрос дойдёт до 38 млн т в 2030 году и до 47 млн т в 2035-м, то есть вырастет примерно в полтора раза к уровню 2024 года.
Куда уходит смола
Бутылки для напитков забирают 58% спроса. Ещё 18% идёт на прочую упаковку: лист, лотки, термоформованные контейнеры. Волоконная крошка занимает 10%, упаковочная лента и основа для плёнки BOPET — по 5%, на остальное приходится 4%. Прирост дают в основном Индия и Юго-Восточная Азия, где пьют всё больше напитков и бутилированной воды. Ещё часть спроса приходит от лотков и листа, которые переводят с ПВХ и полистирола на ПЭТ.
Больше всех потребляет Китай: 9–10 млн т. Северная Америка использует 5,4 млн т, Европа вместе с Великобританией и Турцией — 5,0 млн т, Латинская Америка — 3,0 млн т. На Ближний Восток и Африку приходится 2,0 млн т, на Индию 1,23 млн т, на Японию 0,9 млн т.
В ЕС первичной смолы понадобится меньше: с 2025 года в ПЭТ-бутылке должно быть 25% вторичного сырья, с 2030-го 30%.
Китай выпускает больше, чем потребляет
В 2022 году мощности Китая по бутылочному ПЭТ составляли около 13,2 млн т, или 38% мировых. К 2026 году к ним планировали добавить ещё 27%. Китайские заводы встроены в цепочку от параксилола через терефталевую кислоту к ПЭТ; при избытке они продолжают работать на высокой загрузке и вывозят излишки. Мировая загрузка мощностей в 2024 году была 74%.
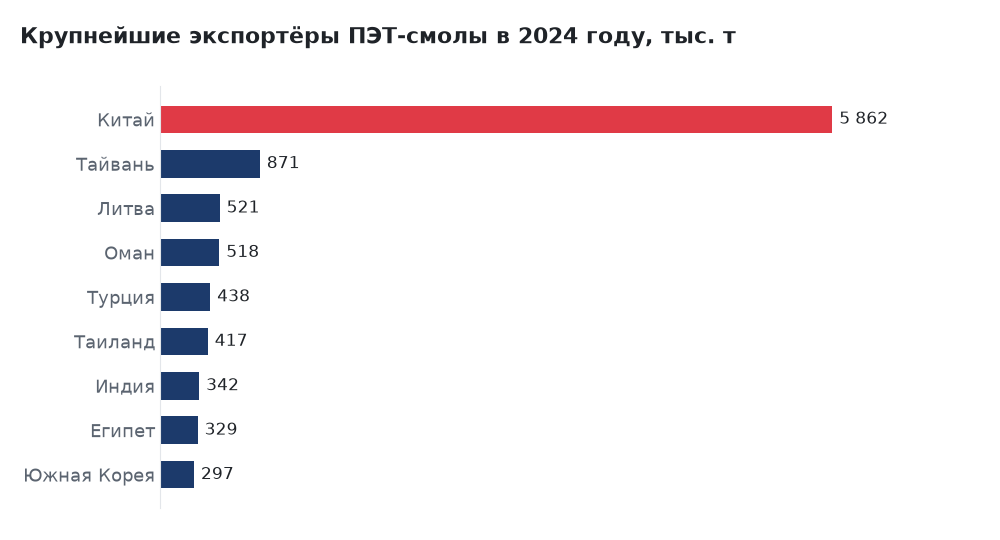
Китай в 2024 году вывез 5 862 тыс. т, в 6,7 раза больше, чем у Тайваня, второго экспортёра (871 тыс. т). Литва (521 тыс. т) в основном перепродаёт чужую смолу. Больше всех ввозят США: 1 026 тыс. т. Япония ввезла 827 тыс. т, Италия 525 тыс. т. Страны ЕС в 2023 году закупили за пределами союза около 1,26 млн т.
Пошлины и цены
Китайский экспорт упирается в защитные меры. Индия ввела антидемпинговую пошлину на китайский ПЭТ 27 марта 2021 года на пять лет. ЕС начал антидемпинговое расследование в марте 2023 года. Канада в 2024 году определила маржу демпинга в 46,44% для Китая и 54,13% для Пакистана, а субсидирование китайских поставок оценила в 34,5%.
Экспортная цена китайской смолы в 2024 году в среднем была 887 долларов за тонну FOB. Контрактный ПЭТ в Европе в том же году стоил 1 119–1 250 долларов, то есть на 232–363 доллара дороже. В США в 2025 году контракты шли по 1 090–1 190 долларов за тонну. Сырьё дешевело: терефталевая кислота в Китае упала примерно с 823 долларов за тонну во втором квартале 2024 года до 647 долларов в четвёртом.
У кого мощности
Больше всего мощностей у Indorama Ventures: 5,9 млн т на заводах в Азии, Европе и обеих Америках. Следом идут китайская Yisheng Petrochemical (3,8 млн т), Alpek вместе с DAK Americas (3,1 млн т), Zhejiang Wankai New Materials (3,0 млн т) и Jiangsu Sanfangxiang (2,0 млн т). В Корпус-Кристи (Техас) в 2025 году наращивает выпуск Corpus Christi Polymers, совместное предприятие Indorama, Alpek и Far Eastern New Century мощностью около 1,1 млн т.
Полный отчёт: Полиэтилентерефталат (PET, ПЭТ): обзор мирового рынка 2026 г. и прогноз до 2035 г. Мощности производителей, потребление по регионам, торговля по странам, цены на смолу и сырьё.
Новости и аналитика
30.10.2026
Рынки за день: 30 октября
29.10.2026
Европа закрывает заводы поликарбоната, а Китай загружает свои меньше чем наполовину
29.10.2026
Рынки за день: 29 октября
28.10.2026
Рынки за день: 28 октября